Artykuł sponsorowany
OC rolnika i OC samochodu — kiedy gospodarstwo potrzebuje obu polis
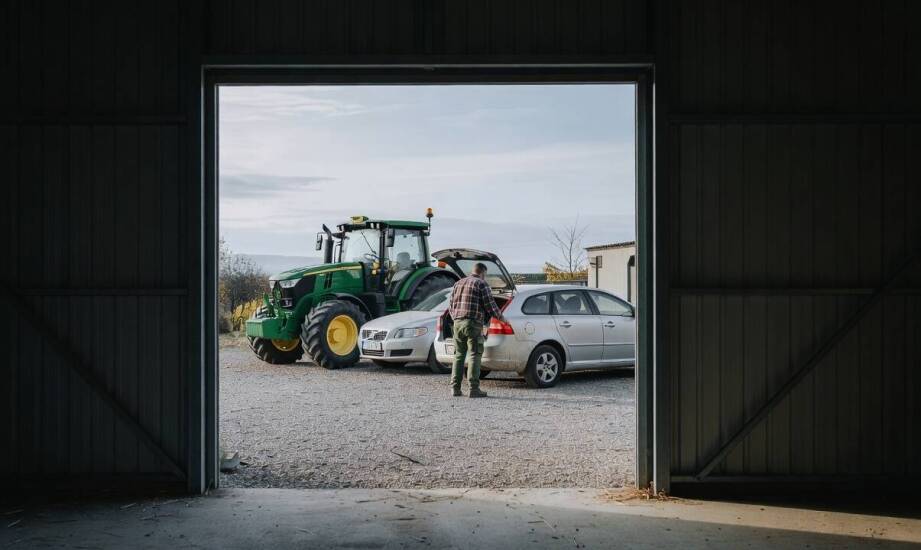
W typowym gospodarstwie rolnym na Mazowszu codziennie współistnieją różne rodzaje aktywności zawodowej i prywatnej. Samochód osobowy wyjeżdża na drogi publiczne, ciągnik rolniczy pracuje na polu, a sprzęt wolnobieżny przemieszcza się między silosami a budynkami inwentarskimi. W tej samej przestrzeni poruszają się pracownicy, maszyny oraz zwierzęta hodowlane. Ewentualna szkoda wyrządzona osobie trzeciej może wynikać z wielu krzyżujących się źródeł. Określenie, z jakiego ubezpieczenia odpowiedzialności cywilnej powinno zostać wypłacone odszkodowanie, zależy od precyzyjnego ustalenia dokładnych okoliczności zdarzenia oraz miejsca, w którym do niego doszło.
Przeczytaj również: Jak skutecznie przygotować się do rozliczenia rocznego PIT z pomocą biura rachunkowego?
Jakie zdarzenia obejmuje obowiązkowe OC rolnika?
Polisa odpowiedzialności cywilnej rolnika chroni przed skutkami szkód wyrządzonych osobom trzecim w związku z posiadaniem gospodarstwa rolnego. Zakres ten obejmuje odpowiedzialność samego właściciela ziemskiego. Prawo rozszerza tę ochronę także na osobę pozostającą z właścicielem we wspólnym gospodarstwie domowym albo pracującą w gospodarstwie rolnym. Ubezpieczenie pokrywa zniszczenia spowodowane przez ucieczkę zwierząt, uszkodzenia cudzego mienia podczas manewrów na polu czy nieszczęśliwe wypadki przebywających na podwórzu osób. Ustawa zakłada również, że szkody związane z ruchem pojazdów wolnobieżnych użytkowanych w gospodarstwie podlegają pokryciu finansowemu, o ile dana maszyna służy bezpośrednio celom rolniczym. Do tej kategorii zaliczają się na przykład kombajny, sieczkarnie czy ładowarki rolnicze poruszające się w granicach posesji.
Przeczytaj również: Sporządzanie sprawozdań finansowych – zasady, etapy i najczęstsze błędy
Obowiązek zawarcia takiej umowy ubezpieczeniowej definiuje ustawa z 22 maja 2003 roku o ubezpieczeniach obowiązkowych. Przepisy jasno precyzują, że wymóg dotyczy osoby fizycznej prowadzącej działalność rolniczą, która posiada areał użytków rolnych przekraczający 1 ha i podlega obowiązkowi opłacania podatku rolnego. W mazowieckich realiach, gdzie plantatorzy nierzadko łączą uprawę roślin z intensywną hodowlą, typowe zdarzenia bywają bardzo zróżnicowane. Zalicza się do nich między innymi uszkodzenie cudzego ogrodzenia przez wymykające się stado krów lub zarysowanie auta sąsiada przez rozłożone ramię opryskiwacza. Zestawieniem optymalnej ochrony dla takich podmiotów zajmuje się Multiagencja Ubezpieczeniowa Anmar, obecna w branży od 2000 roku. Działając jako wykwalifikowany pośrednik, biuro wspiera rolników przy prawidłowym diagnozowaniu potrzeb majątkowych.
Kiedy szkoda wynika z działalności gospodarstwa, a kiedy z ruchu pojazdu?
Ustalenie właściwego źródła odszkodowania staje się skomplikowane, gdy pojazd rolniczy opuszcza pole. Szkoda wynika z działalności rolniczej, gdy powstaje w trakcie prac, bezpośredniej obsługi inwentarza lub przemieszczania maszyn na zamkniętym terenie. Zniszczenie cudzej infrastruktury przez samojezdną kosiarkę na prywatnym gruncie stanowi częsty scenariusz. W takich przypadkach polisa OC rolnika pokrywa szkody majątkowe. Odmiennie kwalifikuje się incydenty na publicznych szlakach komunikacyjnych. Jeśli zarejestrowany ciągnik rolniczy uczestniczy w kolizji na drodze powiatowej w drodze do skupu, wypadek traktuje się jako wynik standardowego ruchu drogowego.
Właściwe zdefiniowanie miejsca i celu przemieszczania się maszyny całkowicie zmienia ocenę prawną sytuacji. Zgodnie z artykułem 50 wspomnianej ustawy, obowiązkowe ubezpieczenie rolnicze chroni posiadacza pojazdów wolnobieżnych, ale wyłącznie w kontekście wykonywania prac w gospodarstwie. Natomiast standardowe OC samochodu nie zastępuje ochrony rolniczej, ponieważ typowa polisa komunikacyjna nie obejmuje incydentów charakterystycznych dla obejścia. Klienci odwiedzający biuro ubezpieczeniowe przy ulicy Piłsudskiego 61a w Grójcu regularnie analizują z ekspertami przypadki zbiegu tych dwóch sfer odpowiedzialności. Jeśli prywatny samochód dostawczy z przyczepą wspiera transport wewnątrz podwórza i tam wyrządzi szkodę budowlaną, ubezpieczyciel zawsze weryfikuje faktyczne przeznaczenie auta w momencie zdarzenia. Zdarzają się sytuacje, w których obie polisy nakładają się na siebie, co wymaga wnikliwej interpretacji ogólnych warunków ubezpieczenia.
W codziennej pracy rolnika podział między obiema polisami najsilniej ujawnia się przy incydentach o charakterze mieszanym. Moment, w którym traktor wywozi zebrane plony bezpośrednio z pola na utwardzoną drogę krajową, tworzy niezwykle płynną granicę między pracą o charakterze rolnym a zwykłym transportem drogowym. Po zgłoszeniu roszczenia rzeczoznawcy majątkowi w pierwszej kolejności oceniają, czy zniszczenie mienia powstało w nierozerwalnym związku z prowadzonym gospodarstwem rolnym.
Drugim kluczowym krokiem jest potwierdzenie lub całkowite wykluczenie typowego ruchu pojazdu mechanicznego poza prywatnym terenem posesji. Poprawne zakwalifikowanie tych elementów determinuje, z której puli gwarancyjnej wypłacane są należności dla poszkodowanej osoby. Precyzyjne oddzielenie sfery komunikacyjnej od rolniczej ułatwia likwidatorom podjęcie sprawiedliwej decyzji. Odpowiednio wczesne rozpoznanie tych różnic pozwala zachować ciągłość finansową gospodarstwa nawet w przypadku poważnych uszkodzeń mienia sąsiadów.
Kategorie artykułów
Polecane artykuły

Porównanie bram garażowych uchylnych i segmentowych – co wybrać?

Tawuła różowo-zielona jako element dekoracyjny w ogrodzie – jak ją wykorzystać?

Jak zaplanować niezapomniane wesele w plenerze?